

A transição para o novo modelo de tributação sobre o consumo impõe desafios operacionais diários ao varejo e aos prestadores de serviços. Emitir a nota fiscal reforma tributária de forma correta torna-se indispensável para evitar rejeições e manter a regularidade das operações comerciais em todo o país.
Com a criação de novos tributos e a modernização dos arquivos digitais, empresas de todos os portes precisam parametrizar sistemas e compreender as exigências técnicas dos órgãos fiscalizadores. Descubra a seguir o que muda na estrutura dos documentos fiscais e como ajustar sua gestão operacional para garantir conformidade contínua.
Sumário
Impactos da nota fiscal na reforma tributária: novos tributos IBS, CBS e Imposto Seletivo
A reestruturação do sistema de arrecadação nacional traz mudanças profundas na rotina fiscal de pequenas e médias empresas. A adequação dos documentos eletrônicos exige atenção imediata dos gestores, pois a substituição de tributos tradicionais altera diretamente as rotinas diárias, conforme detalhado no guia sobre os impactos da reforma tributária no varejo.
O novo modelo tributário baseia-se no IVA Dual, acompanhado por uma taxação específica sobre itens regulamentados. Na prática, a tributação passa a ser estruturada nos seguintes pilares:
- IBS (Imposto sobre Bens e Serviços): de competência compartilhada entre estados e municípios, sob a coordenação do Comitê Gestor do IBS, substituindo o ICMS e o ISS.
- CBS (Contribuição sobre Bens e Serviços): de competência estritamente federal, unificando a incidência do PIS e da Cofins sobre a receita e o faturamento.
- Imposto Seletivo (IS): encargo de finalidade extrafiscal, incidente sobre a produção, comercialização ou importação de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
“A simplificação da tributação sobre o consumo por meio da unificação de tributos e da adoção do princípio do destino visa mitigar distorções alocativas e conferir maior transparência à cadeia produtiva nacional.” — Ministério da Fazenda, 2024
Essas transformações alteram a sistemática de cálculo no faturamento de vendas. Por conseguinte, o princípio de tributação no destino passa a vigorar integralmente, exigindo que cada NF-e (Nota Fiscal Eletrônica) e NFC-e (Nota Fiscal de Consumidor Eletrônica) registre alíquotas correspondentes ao local de consumo final da mercadoria ou serviço.
Paralelamente, o mecanismo de não cumulatividade plena passa a permitir o aproveitamento imediato de créditos fiscais sobre os insumos adquiridos, desde que devidamente comprovados nos documentos transmitidos à Secretaria da Fazenda (SEFAZ). Essa dinâmica demanda controle rigoroso de cada operação para evitar recolhimentos indevidos e inconsistências na escrituração contábil.
Para garantir que o fluxo de vendas e a gestão fiscal permaneçam organizados e em conformidade, a Hiper desenvolve recursos atualizados de emissão de notas fiscais, automatizando cálculos complexos e simplificando o processo de adaptação tributária para o comércio.
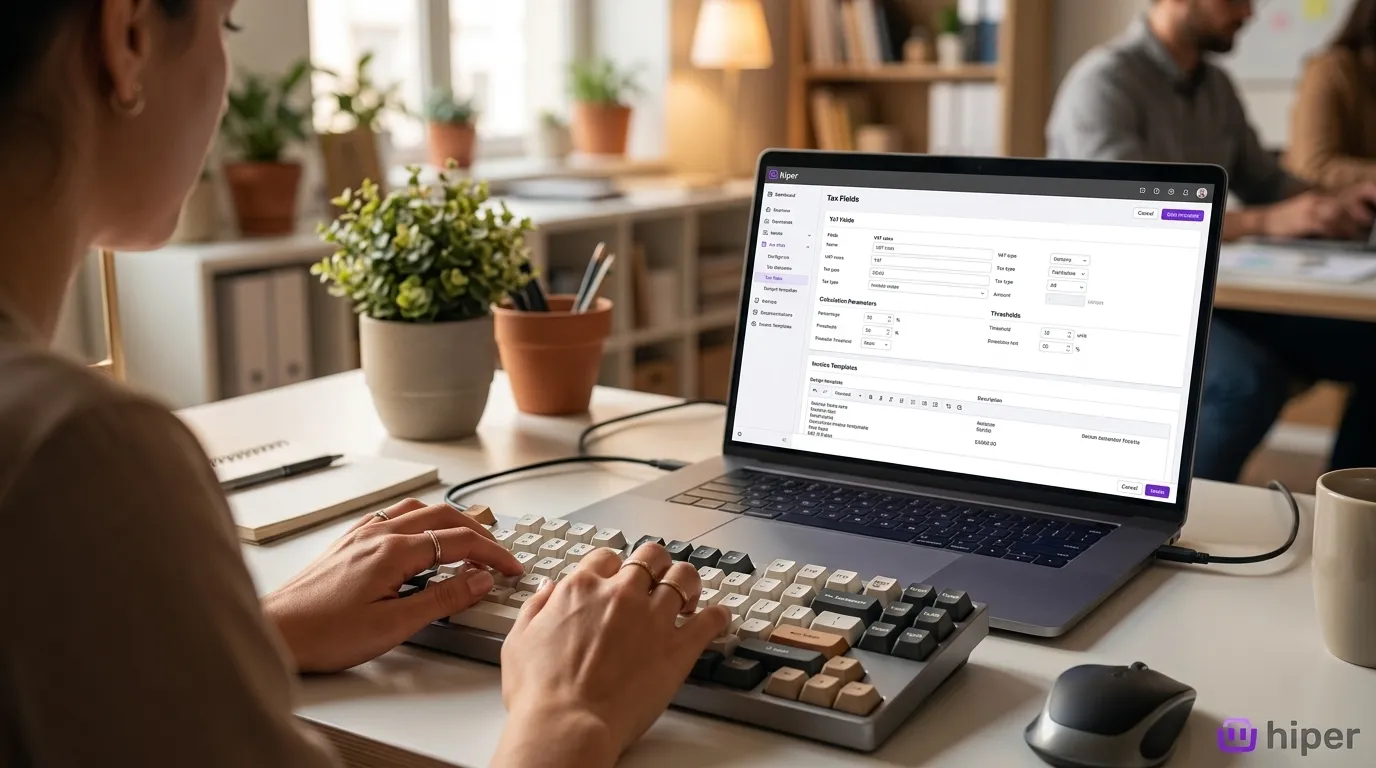
Campos do XML da NF-e antiga vs novo layout com o novo modelo
A transição do sistema tributário exige uma reformulação profunda na estrutura técnica dos arquivos fiscais. Com a chegada dos novos tributos sobre o consumo, a geração de cada documento digital passa a exigir tags inéditas, alterando a forma como a Secretaria da Fazenda (SEFAZ) e o Comitê Gestor do IBS validam as operações comerciais. Compreender a estrutura do IVA Dual com a estrutura do IBS e CBS é essencial para manter as operações da loja em dia.
“A integração e automação dos documentos fiscais eletrônicos são pilares fundamentais para garantir a conformidade e reduzir os custos de conformidade tributária das empresas.” — Encat (Encontro Nacional de Coordenadores e Administradores Tributários Estaduais), 2024
No modelo tradicional, os arquivos concentram grupos dedicados ao ICMS, ISS, IPI, PIS e COFINS. Em contrapartida, o novo layout introduz grupos específicos para o IBS (Imposto sobre Bens e Serviços), a CBS (Contribuição sobre Bens e Serviços) e o Imposto Seletivo (IS). Essas alterações afetam diretamente a rotina de faturamento, tornando indispensável adotar uma gestão fiscal automatizada para evitar rejeições de documentos.
- Substituição de tags legadas: redução gradual dos campos vinculados aos tributos extintos conforme o cronograma oficial.
- Novos grupos de tributação: inclusão obrigatória de detalhamentos para alíquotas padrão, regimes diferenciados e desonerações de IBS e CBS.
- Rastreabilidade de créditos: exigência de campos específicos no arquivo para identificar apropriações e transferências de créditos tributários.
Com o propósito de assegurar a conformidade operacional sem gerar gargalos no caixa ou na expedição de mercadorias, implementar a emissão de notas fiscais automatizada torna-se um fator decisivo para os pequenos e médios negócios.
| Eixo de Comparação | Sistema Hiper | Emissores Manuais / Gratuitos | Sistemas Locais Desatualizados |
|---|---|---|---|
| Facilidade e agilidade de atualização às novas regras fiscais | Atualizações automáticas em nuvem conforme notas técnicas da SEFAZ | Exige parametrização manual constante por parte do usuário | Depende de intervenções técnicas demoradas e custos extras |
| Automatização no cálculo de novos tributos (IBS, CBS e IS) | Cálculo nativo e parametrizado por regra fiscal de produto | Inexistente; cálculo externo exigido pelo operador | Parcial ou inexistente para regras de transição |
| Usabilidade e redução de erros na emissão de NF-e/NFC-e | Interface intuitiva com validação prévia de campos obrigatórios | Alto risco de rejeição por erros de digitação | Telas complexas com excesso de campos técnicos |
| Qualidade e disponibilidade do suporte técnico | Suporte ao cliente humanizado, ágil e especializado | Sem suporte técnico dedicado ou auxílio operacional | Atendimento lento com chamados de suporte técnico limitados |
O que ajustar no sistema de gestão e emissão fiscal para evitar rejeições na SEFAZ
A conformidade do faturamento exige que as empresas preparem suas ferramentas tecnológicas com antecedência. A comunicação de dados entre os estabelecimentos e os servidores da Secretaria da Fazenda (SEFAZ) passará por validações rigorosas, tornando essencial a modernização dos processos operacionais por meio de uma automação fiscal eficiente.
“A integração e atualização constante dos sistemas de faturamento são determinantes para mitigar inconsistências fiscais e evitar a paralisação das vendas durante períodos de transição tributária.” — Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), 2024
Para manter o fluxo de faturamento sem interrupções, os sistemas de gestão precisam ser configurados para atender às seguintes exigências técnicas:
- Estruturação dos Campos do XML da NF-e: inclusão de novas tags para detalhamento das alíquotas e apuração do IBS e da CBS, considerando a implementação do modelo de IVA Dual;
- Cálculo do Imposto Seletivo (IS): parametrização automática de alíquotas incidentes sobre produtos específicos prejudiciais à saúde ou ao meio ambiente;
- Integração com diretrizes normativas: alinhamento das regras de validação às resoluções emitidas pelo Comitê Gestor do IBS;
- Adaptação simultânea no ponto de venda: padronização dos cálculos para emissões rápidas no varejo diário.
A automação completa do faturamento reduz a necessidade de cálculos manuais complexos, mitigando erros que causam a rejeição de documentos fiscais e paralisam as operações no caixa. Além de evitar penalidades, um fluxo otimizado garante a consistência entre o inventário, as vendas e os relatórios fiscais.
Nesse cenário de transição, a Hiper atua como parceira estratégica das pequenas e médias empresas, simplificando a administração do negócio. As soluções de gestão fiscal, gestão financeira e controle de vendas da Hiper recebem atualizações contínuas em conformidade com a legislação, permitindo que a rotina fiscal continue intuitiva, ágil e protegida contra inconsistências na transmissão de dados.
Contar com um suporte ao cliente humanizado e qualificado também faz a diferença para esclarecer dúvidas tributárias diárias, assegurando estabilidade operacional durante todas as etapas de transição. Esse suporte contínuo garante tranquilidade à equipe e evita retrabalho nos fechamentos contábeis.
Conclusão
A transição para o IBS, CBS e Imposto Seletivo exige preparação técnica para evitar rejeições na SEFAZ. Atualizar os parâmetros operacionais e investir em tecnologia simplifica o cálculo tributário no destino e assegura créditos. A Hiper oferece soluções completas de faturamento, controle financeiro e vendas, mantendo sua empresa em conformidade com a nota fiscal reforma tributária.
Perguntas Frequentes
Quais novos tributos passam a constar nos documentos fiscais?
Passam a constar o IBS (Imposto sobre Bens e Serviços), a CBS (Contribuição sobre Bens e Serviços) e o Imposto Seletivo (IS), substituindo progressivamente tributos como ICMS, ISS, IPI, PIS e COFINS com apuração integralmente no destino da mercadoria ou serviço prestado.
O que muda na estrutura técnica dos Campos do XML da NF-e?
Os arquivos digitais de NF-e (Nota Fiscal Eletrônica) e NFC-e (Nota Fiscal de Consumidor Eletrônica) incorporam novos grupos de campos voltados ao detalhamento de alíquotas, bases de cálculo e rastreabilidade de créditos de IBS e CBS, garantindo validação imediata junto aos servidores da SEFAZ.
Como o sistema Hiper facilita a adaptação às novas exigências fiscais?
A Hiper oferece uma plataforma em nuvem que automatiza o cálculo do IBS, CBS e Imposto Seletivo de forma nativa, integrando frente de caixa, gestão financeira e estoque com suporte técnico humanizado para prevenir rejeições tributárias no dia a dia do varejo.
